Rapprochement Excel – Modèle Gratuit (2026)
116
Téléchargement gratuit
Exercice de budget de trésorerie Excel sur six mois : exemple corrigé, reports mensuels, encaissements, décaissements et graphiques.
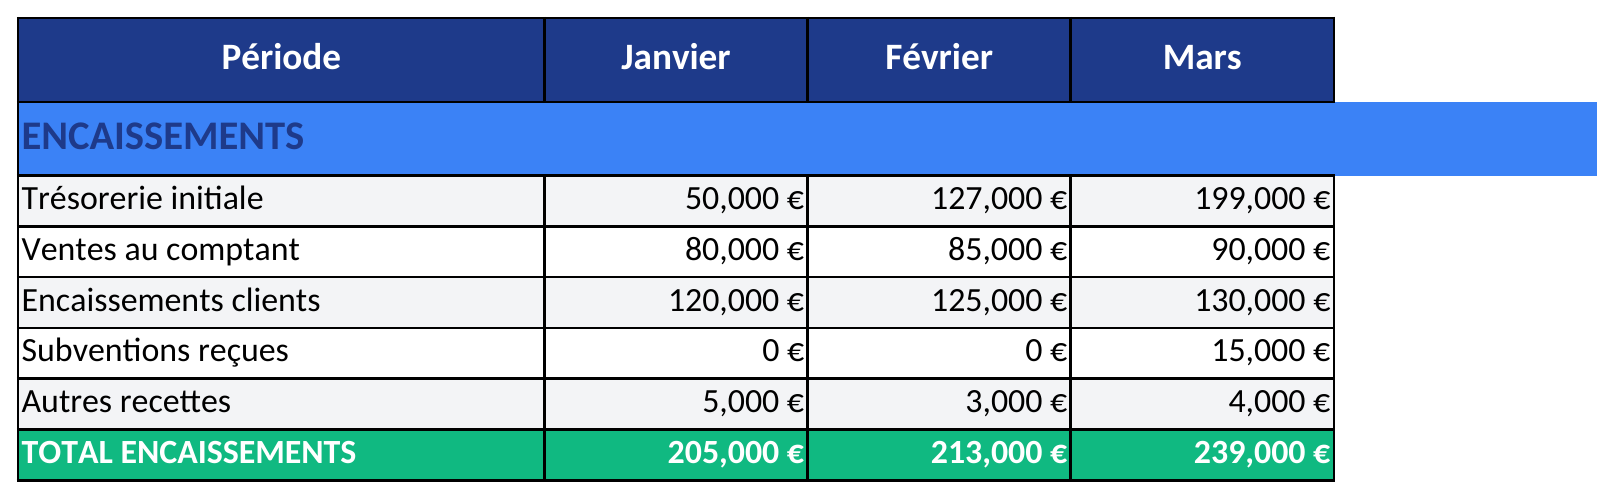
Aperçu réel : feuille « Ouverture et encaissements séparés » du classeur téléchargeable.
Cet exercice de budget de trésorerie sur Excel permet de suivre six mois d’encaissements, de décaissements et de soldes. Le classeur contient un tableau de janvier à juin, deux graphiques et une feuille Instructions. Les montants présents constituent un scénario fictif à remplacer ou à utiliser comme exercice.
Le solde de départ est séparé des recettes du mois. Chaque clôture est reportée automatiquement à l’ouverture du mois suivant, ce qui permet de suivre la trésorerie disponible sans compter deux fois le même argent.
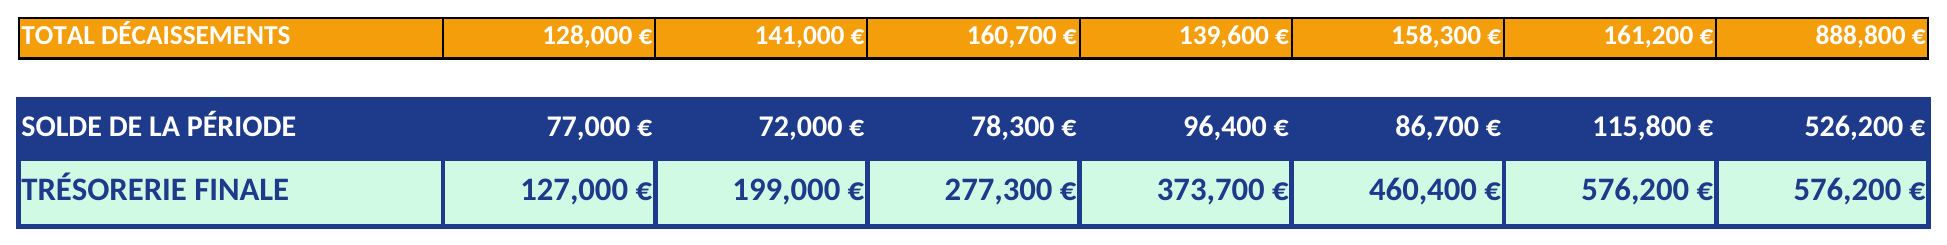
Les colonnes B à G représentent les six mois. Les cellules C6 à G6 contiennent le report automatique : ne les remplacez pas par une nouvelle saisie. Les intitulés des catégories peuvent être adaptés au scénario, en conservant leurs lignes de total.
Une facture émise en janvier et réglée en mars constitue un encaissement de mars. Cette logique de calendrier des paiements est également expliquée dans le guide du plan de trésorerie de Bpifrance Création. Une prévision de ventes ne suffit donc pas : il faut aussi prévoir le délai de règlement.
| Élément | Montant | Calcul |
|---|---|---|
| Trésorerie initiale | 1 000 € | Somme disponible au début du mois |
| Encaissements | 600 € | Total des entrées du mois |
| Décaissements | 800 € | Total des sorties du mois |
| Solde de la période | −200 € | 600 − 800 |
| Trésorerie finale | 800 € | 1 000 + 600 − 800 |
Le mois suivant commence à 800 €. S’il reçoit 200 € et paie 100 €, il se termine à 900 €. Le montant initial de 1 000 € n’est jamais ajouté aux encaissements : il décrit un stock de trésorerie déjà présent, tandis que les lignes d’entrées décrivent de nouveaux mouvements.
Pour résoudre l’exercice vous-même, écrivez d’abord vos résultats sur une copie ou sur papier. Comparez ensuite la variation mensuelle puis le solde final avec les formules du classeur. Conservez une version intacte comme référence du scénario.
| Cellule | Formule | Rôle |
|---|---|---|
| B11 | SOMME(B7:B10) | Total des encaissements, hors ouverture |
| B23 | SOMME(B14:B22) | Total des décaissements |
| B25 | B11 − B23 | Variation de trésorerie du mois |
| B26 | B6 + B25 | Trésorerie disponible à la clôture |
Les mois suivants suivent la même logique. Le report C6 = B26 assure la continuité entre janvier et février. Si vous modifiez un paiement de janvier, les soldes des mois suivants se recalculent aussi. Ce comportement est attendu : une sortie anticipée affecte les disponibilités restantes.
Un mois sans mouvement conserve son solde initial. Une cellule de saisie laissée vide est traitée comme zéro par la somme. Saisissez néanmoins des nombres, et non des montants collés comme texte, puis rapprochez les totaux des données de l’énoncé.
La colonne H additionne les flux des six mois. H11 représente les encaissements de la période, H23 les décaissements et H25 leur différence. En revanche, H6 conserve uniquement le solde initial B6 et H26 affiche le solde final G26. Additionner les six soldes mensuels ne donnerait pas la trésorerie disponible à la fin de la période.
Le premier graphique compare les encaissements et les décaissements de chaque mois. Le second suit les six soldes de clôture. Ils lisent les mêmes lignes que le tableau ; vérifiez donc les données de saisie avant d’interpréter une hausse ou une baisse.
Le ratio du bas divise les encaissements du semestre par ses décaissements. Avec 600 € d’entrées et 800 € de sorties, il vaut 0,75 fois. Il reste vide lorsque les décaissements sont nuls. Ce rapport ne mesure ni la marge commerciale ni la rentabilité.
Un solde négatif reste affiché. Le classeur ne crée pas automatiquement un crédit pour rétablir l’équilibre. Dans un exercice, identifiez le mois concerné, contrôlez les dates de paiement et étudiez séparément les hypothèses proposées par l’énoncé. Une solution de financement doit être saisie explicitement si elle fait partie du scénario.
Les lignes fiscales suivent les montants et échéances que vous renseignez. Le fichier ne calcule pas une déclaration de TVA ni les dates légales de paiement. Pour un budget réel, les mouvements doivent correspondre aux sommes effectivement attendues ou dues, avec les taxes applicables.
Le tableau couvre six mois et n’est pas un compte de résultat. Un solde disponible positif ne signifie pas à lui seul que l’activité réalise un bénéfice. Il faut conserver les hypothèses et documents qui expliquent les mouvements.
Pour passer à douze mois, il faut étendre les formules et les séries des deux graphiques ; renommer juin ne suffit pas. Pour préparer les dates des sorties fournisseurs, le registre des délais de paiement aide à distinguer échéance prévue et règlement constaté.
Non. Il est déjà présent au début du mois. Les encaissements comprennent seulement les nouvelles entrées, puis la clôture additionne ouverture et variation.
Saisissez uniquement B6. Les cinq mois suivants reprennent automatiquement la clôture du mois précédent.
Ce sont des positions successives de la même trésorerie. La fin du semestre correspond au solde de juin, affiché en G26 et H26.
Il prépare six mois. Pour douze mois, étendez les colonnes, les formules et les plages des graphiques.
Nicolas Brun est expert-comptable, spécialisé dans le contrôle de gestion et le pilotage des TPE et PME. Il conçoit chaque modèle Excel pour coller aux obligations françaises : TVA, plan comptable, suivi budgétaire et tableaux de bord.
Émilie Roux est rédactrice et conseillère en gestion. Elle transforme les règles fiscales et de gestion françaises (TVA, budget, trésorerie, cotisations URSSAF) en guides clairs, étape par étape, accessibles à tous.